
À quoi correspond le code banque 30003 sur un RIB
 Suzanne
•
28 octobre 2026
Quand on cherche une information bancaire précise, il faut aller droit au but. Le code banque 30003 est un repère simple pour identifier un établissement, comprendre une référence de RIB et relier les données utiles comme l’IBAN ou le SWIFT. Dans la pratique, ce repère facilite la lecture d’un document bancaire, permet de vérifier une coordonnée et assure une consultation plus rapide, sans jargon inutile. Vous gagnez ainsi en clarté au moment de préparer un virement ou de contrôler une donnée.
Comprendre à quoi correspond ce code bancaire
Un code bancaire sert à reconnaître une banque dans un ensemble de coordonnées bancaires. Dans le cas du code banque 30003, il s’agit d’un identifiant qui aide à lire un RIB de façon générale et à relier l’établissement au bon compte. En France, ce repère s’inscrit avec l’IBAN, le SWIFT et d’autres éléments comme le numéro de compte. Pour une société, un crédit ou une opération générale, cette lecture évite les confusions et sécurise la saisie. Pour approfondir ce sujet, consultez notre guide sur code swift bic.
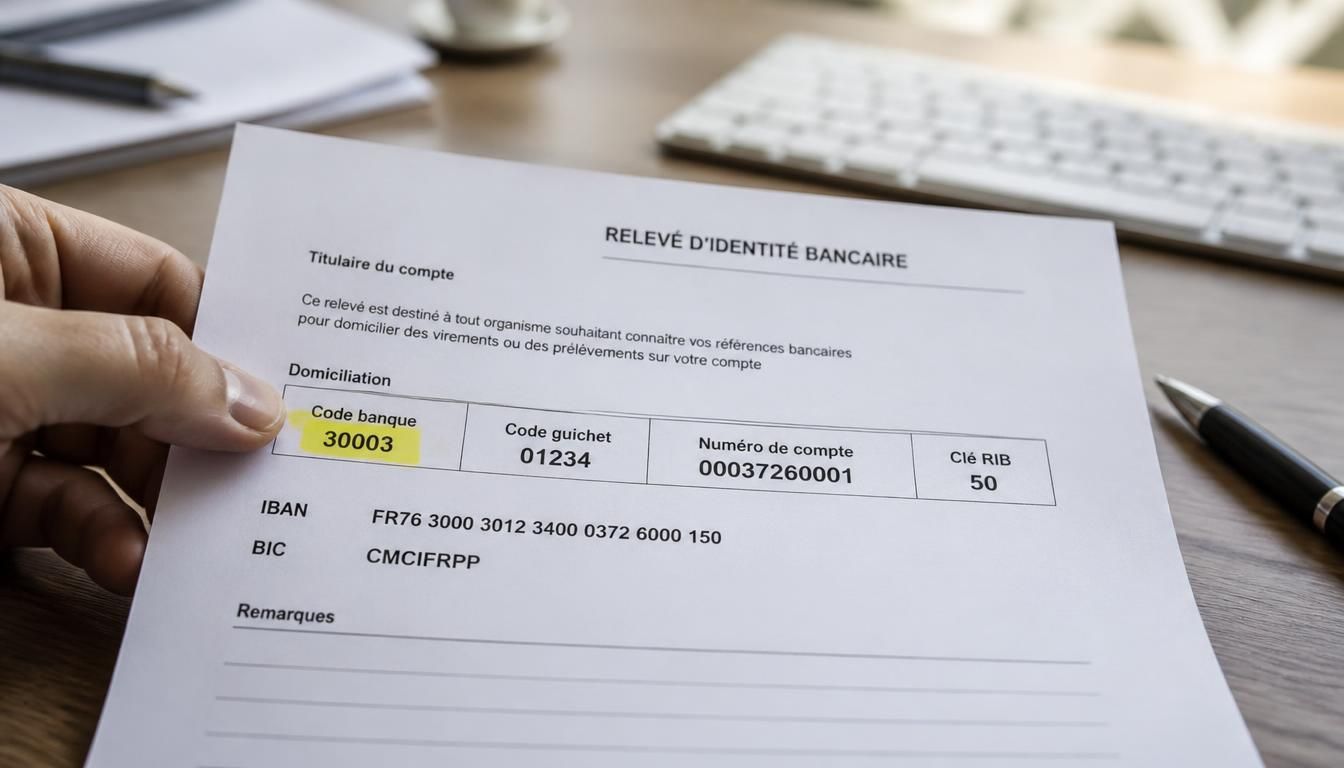
Imaginez un relevé bancaire reçu un vendredi soir : vous voyez le code, puis le reste des références. Si la banque et le libellé concordent, vous avancez plus sereinement. Ce code ne raconte pas tout, mais il donne un premier repère fiable.
Pourquoi un identifiant bancaire sert de repère fiable
Parce qu’il réduit les ambiguïtés. Un code bancaire bien lu permet de distinguer une banque d’une autre, surtout quand plusieurs coordonnées se ressemblent. Pour une vérification générale, ce repère reste utile avant toute action financière.
Ce que l’on peut déduire d’un code bancaire sur un relevé
On peut en déduire l’établissement de rattachement, puis comparer la cohérence avec l’IBAN et le SWIFT. Sur un document bancaire, ce contrôle rapide aide à repérer une erreur de saisie ou une référence incomplète.
| Identifiant | Rôle et où le trouver |
|---|---|
| Code banque | Repère l’établissement sur le RIB |
| IBAN | Identifie le compte complet |
| BIC-SWIFT | Indique l’établissement pour les échanges internationaux |
| Rôle | Vérifier et sécuriser les coordonnées bancaires |
| Où le trouver | RIB, relevé ou espace bancaire |
Retrouver l’établissement et vérifier les informations sans se tromper
Pour trouver l’établissement associé, commencez par lire le document bancaire ligne par ligne. Repérez d’abord le nom affiché, puis comparez-le avec l’agence indiquée sur le relevé. Si vous avez une agence en ville, contrôlez aussi l’adresse, la rue et le téléphone avant de prendre rendez-vous. Cette méthode évite les confusions quand plusieurs points de contact existent dans la même place.
Ensuite, vérifiez la cohérence entre l’agence et le service mentionné. Une ouverture d’horaire différente, un accès particulier ou un nom légèrement modifié peuvent signaler une autre implantation. Avant un virement, il vaut mieux trouver la bonne agence que corriger après coup. Si le doute persiste, demandez une confirmation écrite et gardez la coordonnée exacte.
Comment contrôler une information bancaire en quelques étapes
1. Relire le nom de l’agence sur le document. 2. Comparer le code avec le libellé bancaire. 3. Vérifier l’adresse et la ville. 4. Contrôler le téléphone ou le service indiqué. 5. Refaire la saisie avant validation.
Quand une agence n’est pas suffisante pour confirmer un résultat
Une agence seule ne suffit pas toujours, car plusieurs lieux peuvent partager un même nom. Il faut alors vérifier le numéro de compte, l’IBAN et la cohérence du document. Cette prudence protège vos opérations et limite les erreurs.
Lire le RIB et relier les identifiants bancaires entre eux
Sur un RIB, chaque ligne a un rôle précis. Le code banque, le code agence, le numéro de compte et la clé s’enchaînent pour former une lecture bancaire complète. L’IBAN reprend ces éléments dans un format international, tandis que le SWIFT sert aux échanges entre banques. Pour un usage général, cette structure permet de relier rapidement un compte à son établissement et de mieux comprendre une opération bancaire.
Dans un cas pratique, vous recevez un relevé pour un paiement pro. Vous comparez le nom, puis le code agence, puis l’IBAN. Si tout concorde, vous pouvez utiliser le document avec plus de garantie. Un calculateur bancaire peut aussi aider à reformater une référence, sans remplacer une vérification manuelle. Le crédit, la banque et le contexte financier restent alors lisibles.
Comment lire un RIB ligne par ligne
Commencez par l’en-tête, puis suivez l’ordre des champs. Le code banque identifie l’établissement, le code agence précise le point de rattachement, et le numéro de compte individualise le titulaire. Cette lecture simple évite les erreurs de compréhension.
Ce que l’IBAN et le SWIFT apportent en plus
L’IBAN améliore la lisibilité internationale, tandis que le SWIFT facilite les échanges hors cadre national. Ensemble, ils complètent le repère bancaire et renforcent la vérification avant un transfert.
Les erreurs fréquentes à éviter lors d’une vérification
Ne confondez pas le code agence avec le code banque, et ne recopiez pas un numéro partiel. Évitez aussi de vous fier à un seul avis ou à un seul document. Une relecture finale reste la meilleure garde contre l’erreur.
FAQ – Questions fréquentes sur l’identifiant bancaire
À quoi sert un code bancaire sur un RIB ?
Il sert à identifier la banque et à vérifier qu’un document bancaire correspond bien au bon établissement.
Où vérifier rapidement une information bancaire ?
Sur le RIB, l’IBAN et le SWIFT, puis dans les documents officiels de l’agence ou de la banque.
Quelle différence entre IBAN et SWIFT ?
L’IBAN identifie le compte, alors que le SWIFT repère l’établissement pour les échanges internationaux.
Comment éviter une erreur de saisie ?
Relisez chaque champ, comparez le nom de l’agence, puis contrôlez le numéro avant validation.
Peut-on retrouver une agence à partir d’un identifiant ?
Oui, souvent, mais il faut vérifier le nom, l’adresse et la cohérence avec le document bancaire.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque