Wero : signification, fonctionnement et banques compatibles
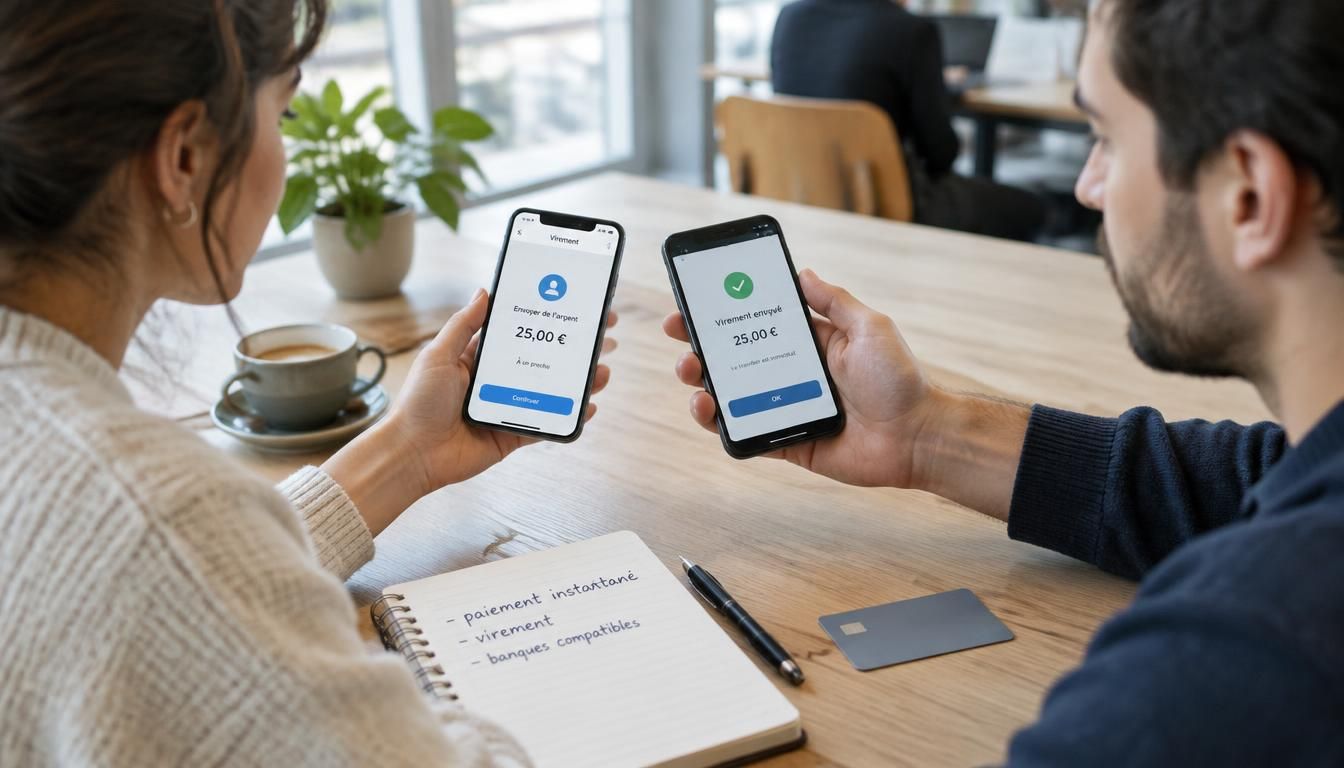
Vous cherchez à comprendre ce nouveau moyen de paiement sans jargon inutile ? Dans la vie quotidienne, un nom bancaire peut vite sembler obscur, surtout quand il promet de simplifier les échanges d’argent. La signification de Wero désigne un service moderne pensé pour rendre le paiement plus fluide, plus rapide et plus sûr depuis une application bancaire. Il facilite l’envoi d’argent, garantit une expérience instantanée et reste essentiel pour suivre l’évolution des usages numériques en Europe.
Qu’est-ce que Wero dans le paysage bancaire européen ?
Dans une banque, Wero apparaît comme une innovation européenne qui veut simplifier les échanges du quotidien. Ce service bancaire français s’inscrit dans une solution plus large, pensée pour les paiements de ligne et les transferts entre particuliers. Si vous voyez la signification de Wero dans un article, retenez surtout qu’il s’agit d’un outil nouveau, porté par l’écosystème européen, et non d’une simple étiquette marketing. Pour approfondir ce sujet, consultez notre guide sur virement instantané jusqu’à combien.
Concrètement, il peut servir à envoyer de l’argent à un proche, sans passer par un long parcours bancaire. La différence avec un virement classique ? Le traitement est conçu pour être plus immédiat, avec moins d’étapes visibles pour l’utilisateur.
Un service pensé pour remplacer des usages plus anciens
Beaucoup d’utilisateurs y voient un service bancaire qui prend le relais d’anciennes habitudes. La banque garde le cadre, mais l’expérience devient plus simple, avec une logique plus européenne et plus mobile. Pour un article pratique, c’est une évolution importante à comprendre. Pour aller plus loin, lisez virement instantane banque postale.
Pourquoi ce nom intrigue autant les utilisateurs
Le mot surprend parce qu’il ne ressemble pas aux termes bancaires habituels. Pourtant, la signification de Wero est surtout fonctionnelle : un nom court pour un service européen de paiement. Cette sobriété donne l’impression d’un outil nouveau, plus proche des usages numériques actuels.
Comment ce moyen de paiement a pris la suite de Paylib ?
La transition entre Paylib et ce nouveau service bancaire a surtout été pensée pour maintenir une continuité d’usage. Pour l’utilisateur, la banque conserve l’accès, mais la fonctionnalité évolue. Le passage vers cette solution européenne s’explique par une volonté de moderniser le parcours bancaire et de proposer une validation plus homogène.
Dans la pratique, l’idée est simple : garder un service connu, mais avec une expérience plus actuelle. Si vous utilisiez déjà Paylib, vous retrouvez une logique proche, tout en découvrant une nouvelle fonctionnalité plus alignée avec les standards européens.
Ce que les anciens utilisateurs de Paylib doivent vérifier
Avant de continuer, il faut vérifier l’activation dans votre banque, la disponibilité dans l’application bancaire et les conditions de validation. Une banque peut proposer la transition progressivement, donc mieux vaut consulter la source officielle avant d’agir.
Ce qui change, concrètement, dans l’usage quotidien
Le changement se voit surtout dans l’interface, les étapes d’envoi et l’organisation du virement. Pour l’utilisateur, cela peut ressembler à une mise à jour discrète, mais elle modifie la façon de payer, d’envoyer de l’argent et de suivre chaque opération.
Envoyer de l’argent en quelques gestes depuis son application
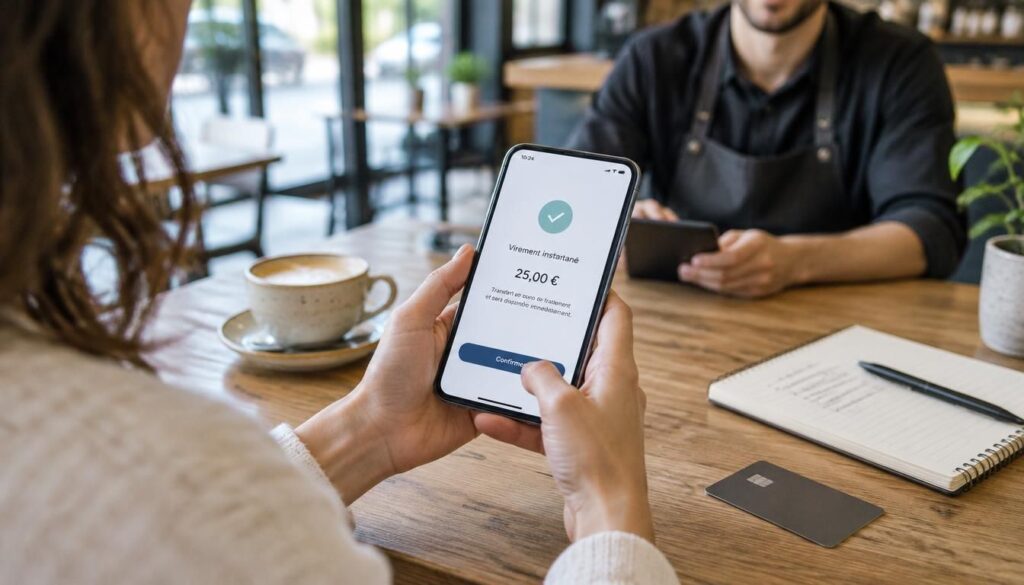
Depuis une application bancaire, l’envoi d’argent devient très accessible. Vous choisissez un bénéficiaire, saisissez le numéro ou le contact associé, puis indiquez le montant. L’opération est simple, rapide et pensée pour un particulier qui veut partager une dépense avec un ami sans attendre un long délai.
Cette transaction peut servir à rembourser un déjeuner, à répartir une course ou à transférer un petit montant après un week-end. Avant de valider, il faut toujours vérifier le numéro, le bénéficiaire et le montant affiché, car une erreur peut changer toute l’opération.
Les informations à préparer avant de lancer un transfert
Préparez le nom du bénéficiaire, le numéro associé, le montant exact et, si besoin, un message de référence. Dans une application, ces éléments permettent d’utiliser le service avec plus de sécurité et moins d’hésitation.
Ce que voit le destinataire au moment de la réception
Le destinataire reçoit une notification ou un affichage dans son application bancaire, selon le parcours proposé. Il peut alors identifier l’argent envoyé, confirmer la réception et suivre la transaction sans effort supplémentaire.
Paiement instantané, frais et sécurité : ce qu’il faut vérifier
Le paiement instantané attire parce qu’il change le rythme des échanges. Là où un virement bancaire peut prendre plus de temps, cette solution vise une exécution immédiate. Dans certains cas, les frais sont inexistants pour l’utilisateur, mais il reste utile de lire les conditions de la banque avant chaque opération.
| Critère | Virement classique |
|---|---|
| Délai | Souvent différé |
| Usage | Transfert standard |
| Rapidité | Moins instantané |
Pour sécuriser chaque transaction bancaire, vérifiez l’identité du bénéficiaire, le montant et l’écran de validation. Cette solution peut être gratuite dans certains cas, mais il faut toujours confirmer avant de valider l’opération. Un euro mal saisi peut suffire à modifier le résultat.
Quand le transfert peut être gratuit
Le transfert peut être gratuit selon la banque, l’usage et la nature de l’opération. Si vous utilisez une offre bancaire adaptée, les frais peuvent rester à zéro, mais ce n’est pas automatique partout.
Les bons réflexes pour sécuriser chaque opération
Avant chaque transaction instantané, prenez le temps de vérifier le bénéficiaire, de sécuriser votre application et de relire les informations. Ces gestes simples renforcent la sécurité et évitent les erreurs de saisie.
Quelles banques proposent déjà cette fonctionnalité ?
La disponibilité dépend de chaque banque et de son déploiement ligne par ligne. En France, le service avance progressivement, ce qui explique pourquoi certains utilisateurs voient déjà l’option dans leur application bancaire et d’autres non. Pour rester informé, le plus simple est de consulter la source officielle de votre banque. En complément, découvrez banque ouvert.
Voici les points à contrôler :
- vérifier la présence du service dans l’application bancaire
- consulter l’espace client en ligne
- lire les conditions de validation
- confirmer si la banque propose déjà la solution
Si vous ne voyez rien, cela ne veut pas dire que la banque refuse le service. Le déploiement est nouveau, et certaines fonctionnalités arrivent par étapes. Sur mobile, le parcours peut être très simple : ouverture de l’application, rubrique paiement, puis activation éventuelle.
Comment savoir si sa banque est compatible
Regardez l’application, l’espace client ligne et les communications officielles de votre banque. Un simple message dans l’interface peut confirmer la compatibilité ou annoncer une prochaine mise à jour.
Que faire si le service n’apparaît pas encore
Si l’option n’est pas visible, patientez ou contactez le support de votre banque. Le nouveau déploiement peut être progressif, et la validation dépend parfois de l’activation côté bancaire.
Cas d’usage concrets et différences avec les autres solutions
Pour un particulier, ce service change les habitudes de paiement. Vous pouvez partager un restaurant avec un ami, rembourser un transfert de courses, régler une petite dette ou envoyer un montant en quelques secondes. Le principe reste simple : un virement plus direct, pensé pour le quotidien.
Par rapport à d’autres outils, la méthode se distingue par son usage bancaire intégré. Elle permet d’effectuer une transaction sans multiplier les applications, tout en gardant une logique instantané. Pour un ami qui attend son remboursement, c’est souvent plus pratique qu’un virement classique.
Pourquoi ce service change les habitudes de paiement
Parce qu’il réduit les frictions. Un particulier n’a plus besoin de jongler entre plusieurs outils pour partager une dépense. Le transfert devient plus naturel, plus rapide et plus proche des usages mobiles actuels.
Dans quels cas il reste préférable de vérifier une autre solution
Si votre banque n’est pas encore compatible, si le montant est atypique ou si le contexte demande une autre méthode, mieux vaut vérifier une autre solution. Chaque usage mérite l’outil le plus adapté, surtout quand l’argent est en jeu.
FAQ – Questions fréquentes sur Wero
Que veut dire Wero dans le contexte bancaire ?
Dans la banque, Wero désigne un service de paiement européen pensé pour envoyer de l’argent plus facilement depuis une application. Vous pourriez également être intéressé par wero quel montant maximum.
Wero remplace-t-il vraiment Paylib ?
Oui, dans l’usage, il prend la suite de Paylib pour certaines banques, mais il faut vérifier la situation exacte auprès de votre banque.
Peut-on envoyer de l’argent à un ami depuis son application bancaire ?
Oui, si votre banque propose la fonctionnalité dans son application, vous pouvez envoyer de l’argent à un bénéficiaire en quelques étapes.
Le service est-il toujours instantané ?
Il est conçu pour être instantané, mais le résultat peut dépendre de la banque, du contexte et de la disponibilité du service.
Faut-il vérifier sa banque avant de l’utiliser ?
Oui, il faut vérifier la compatibilité de votre banque et l’apparition de l’option dans l’application avant toute utilisation.
Y a-t-il des frais dans tous les cas ?
Non, pas dans tous les cas. Selon la banque, l’opération peut être gratuite, mais il faut toujours contrôler les conditions avant d’envoyer votre argent.